Herospin og skat i Danmark: regler for internetcasinogevinster
 Available in US
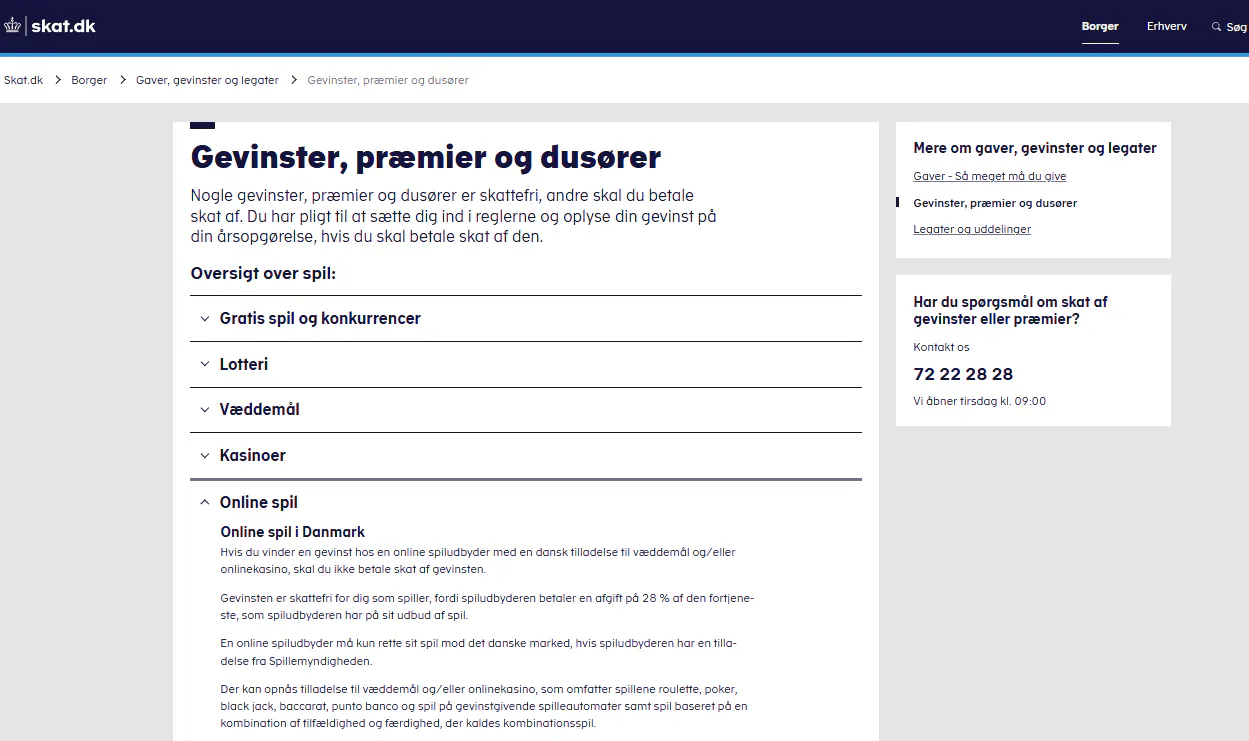
Gevinster hos en spiludbyder på nettet med dansk tilladelse er skattefrie for spilleren. For en udenlandsk udbyder på nettet uden dansk tilladelse siger SKAT, at skattefrihed kræver fire ting: udbyderen skal have hjemme i et EU/EØS-land, have licens til at udbyde spil, spillet skal være godkendt og kontrolleret af en offentlig myndighed, og det tilsvarende spil skal lovligt kunne udbydes i Danmark. Herospin fremgår ikke med en dansk tilladelse, mens den aktuelle operatør og dennes domicil ikke er sikkert fastslået. Derfor kan SKATs fire betingelser ikke anvendes fuldt ud på Herospin uden de manglende oplysninger.
Indholdsfortegnelse
- SKATs fire betingelser og Herospins status
- SKAT skelner mellem dansk-licenserede og udenlandske onlineudbydere
- Fire betingelser skal være opfyldt for udenlandske onlinegevinster
- De fire betingelser besvarer forskellige dele af skattefradraget
- Herospins operatør og domicil er det centrale manglende led
- Anjouan-jurisdiktionen er ikke et skattesvar
- Et praktisk beslutningstræ for en Herospin-gevinst
- Dansk tilladelse og udenlandsk skattefrihed følger forskellige regler
- Betalingsmetode og udbetalingstid afgør ikke skattepligten
- Hvis en af de fire betingelser mangler
- Dokumentation er vigtigere end antagelser om mærkenavnet
- Hvornår en Herospin-gevinst kan blive skattepligtig i Danmark
SKATs fire betingelser og Herospins status
- Dansk-licenserede onlinegevinster er skattefrie for spilleren.
- Herospin fremgår ikke med en dansk tilladelse i Spillemyndighedens register.
- Udenlandske sider uden dansk tilladelse skal opfylde alle fire SKAT-betingelser for skattefrihed.
- Herospins aktuelle operatør og domicil er ikke sikkert fastslået.
- Anjouan som licensjurisdiktion afgør ikke alene dansk skattebehandling.
- Derfor gives der ikke et definitivt Herospin-specifikt skattesvar her.
SKAT skelner mellem dansk-licenserede og udenlandske onlineudbydere
På SKATs aktuelle side om gevinster står der, at en gevinst hos en spiludbyder på nettet med dansk tilladelse til væddemål og eller internetcasino er skattefri for spilleren. Begrundelsen er, at udbyderen betaler den danske spilleafgift.
Herospin kan ikke placeres i den kategori på den aktuelle dokumentation, fordi Herospin ikke fremgår med en dansk tilladelse i Spillemyndighedens register. Den detaljerede register- og jurisdiktionsanalyse findes på siden om Herospin licens. På skattesiden er spørgsmålet i stedet, om SKATs særregel for udenlandske onlineudbydere uden dansk tilladelse kan anvendes.
Det er vigtigt, fordi skattereglen ikke kan reduceres til spørgsmålet “har sitet en eller anden licens?”. SKAT opstiller flere samtidige betingelser, og de skal vurderes hver for sig. Det samlede Herospin-overblik dækker mærkets øvrige produktområder, mens skattereglen behandles særskilt her.
Fire betingelser skal være opfyldt for udenlandske onlinegevinster
SKAT beskriver fire krav for, at en gevinst fra en udenlandsk spiludbyder på nettet uden dansk tilladelse kan være skattefri. Alle fire indgår i testen. Hvis udbyderen og spillet ikke overholder kravene, oplyser SKAT, at der skal betales skat af gevinsten.
| SKAT-betingelse | Hvad der skal kunne dokumenteres | Herospin-status ud fra de aktuelle oplysninger |
|---|---|---|
| Hjemsted i EU/EØS | Hvor den relevante spiludbyder faktisk har hjemme | Ikke sikkert fastslået |
| Licens til at udbyde spil | En aktuel licensstatus for den relevante udbyder | Anjouan fremgår som licensjurisdiktion, men aktuelt nummer og aktiv status er ikke sikkert fastslået |
| Offentlig godkendelse og kontrol | At spillet er godkendt og kontrolleret af en offentlig myndighed | Kan ikke afgøres uden sikker aktuel operatør- og licensstatus |
| Tilsvarende spil lovligt i Danmark | At den tilsvarende spiltype lovligt kan udbydes i Danmark | Skal vurderes ud fra den konkrete spiltype |
Tabellen viser, hvorfor ét positivt datapunkt ikke er nok. En oplyst licensjurisdiktion kan ikke erstatte spørgsmålet om operatørens hjemsted, og et hjemsted kan ikke erstatte kravet om offentlig kontrol eller vurderingen af den konkrete spiltype.
De fire betingelser besvarer forskellige dele af skattefradraget
EU/EØS-betingelsen handler om, hvor den relevante udbyder har hjemme. Licensbetingelsen handler om, hvorvidt udbyderen har tilladelse til at tilbyde spil. Kravet om offentlig godkendelse og kontrol retter sig mod den regulatoriske overvågning af spillet, mens den sidste betingelse ser på, om et tilsvarende spil lovligt kan udbydes i Danmark. Ingen af de fire oplysninger kan derfor erstatte de andre.
For Herospin er netop adskillelsen vigtig. Anjouan som licensjurisdiktion besvarer ikke spørgsmålet om EU/EØS-hjemsted, og fraværet af en dansk tilladelse besvarer heller ikke automatisk de øvrige tre udenlandske betingelser. Et skattesvar kræver derfor, at den aktuelle juridiske udbyder, dens hjemsted, licens- og kontrolforhold samt den konkrete spiltype kan placeres i SKATs fireledede regel.
Herospins operatør og domicil er det centrale manglende led
Den aktuelle juridiske spiludbyder bag Herospin og dens domicil er ikke sikkert fastslået.
Det er afgørende for skatteanalysen, fordi SKATs første betingelse handler om, hvor spiludbyderen har hjemme. Det spørgsmål kan ikke besvares ved blot at pege på Anjouan som licensjurisdiktion. En licensjurisdiktion og et selskabs domicil er to forskellige oplysninger.
Så længe operatør og hjemsted ikke er sikkert fastslået, mangler en nødvendig del af SKAT-testen. Derfor ville et kategorisk udsagn om, at Herospin-gevinster altid er skattefrie eller altid skattepligtige, gå længere end de tilgængelige oplysninger tillader.
Anjouan-jurisdiktionen er ikke et skattesvar
Anjouan er knyttet til Herospin som licensjurisdiktion. Det er relevant for licensstatus, men skattereglen kræver mere. SKATs regel om udenlandske onlinegevinster omfatter udbyderens hjemsted, licens, offentlig kontrol og lovligheden af et tilsvarende spil i Danmark.
Det betyder, at man ikke kan bruge formuleringen “Anjouan-licens” som en genvej til dansk skat. Selv hvis en aktuel licensstatus var entydigt fastslået, ville de øvrige betingelser stadig skulle vurderes.
Den samme disciplin gælder den modsatte vej. At der ikke er en dansk tilladelse betyder ikke alene, at gevinsten automatisk er skattepligtig, fordi SKAT netop har en særregel for visse udenlandske onlineudbydere uden dansk tilladelse.
Et praktisk beslutningstræ for en Herospin-gevinst
SKATs regel kan læses som et beslutningstræ. Først undersøges, om udbyderen har en dansk tilladelse. Herospin fremgår ikke med en dansk tilladelse i registeret. Derefter skifter analysen til SKATs regel for udenlandske onlineudbydere.
- Fastslå den aktuelle juridiske spiludbyder bag Herospin.
- Dokumenter, hvor den udbyder har hjemme.
- Dokumenter en aktuel licens og den offentlige kontrol med spillet.
- Vurder, om den tilsvarende konkrete spiltype lovligt kan udbydes i Danmark.
Hvis alle fire udenlandske betingelser er opfyldt, beskriver SKAT gevinsten som skattefri. Hvis udbyderen og spillet ikke overholder kravene, skal gevinsten efter SKATs side beskattes. I Herospins tilfælde kan trinene ikke færdiggøres sikkert med de nuværende operatør- og domiciloplysninger.
Dansk tilladelse og udenlandsk skattefrihed følger forskellige regler
SKATs hovedregel for en dansk-licenseret onlineudbyder er enkel for spilleren: gevinsten er skattefri. Når udbyderen ikke har dansk tilladelse, bliver spørgsmålet mere sammensat, fordi alle fire betingelser for den udenlandske udbyder skal vurderes. Det er derfor ikke nok at sammenligne én licensbetegnelse eller ét land med det danske register.
For Herospin betyder det, at fraværet af en dansk tilladelse først placerer sagen uden for hovedreglen for dansk-licenserede udbydere. Derefter kræver skattefrihed efter udenlandsreglen oplysninger om hjemsted, licens, offentlig kontrol og den konkrete spiltype. Når operatør og domicil ikke er sikkert fastslået, mangler der stadig nødvendige oplysninger til den samlede vurdering.
Betalingsmetode og udbetalingstid afgør ikke skattepligten
Hvordan en gevinst udbetales er et andet spørgsmål end, hvordan den beskattes. Kort, bankoverførsel, e-wallet eller kryptovaluta er betalingsmekanismer. De erstatter ikke SKATs krav om hjemsted, licens, offentlig kontrol og tilsvarende lovligt spil.
De oplyste betalingsmuligheder behandles på siden om Herospin betalingsmetoder, mens konkrete udbetalingsregler og oplyste grænser behandles på siden om Herospin udbetaling. De sider kan hjælpe med at forstå pengestrømmen, men de kan ikke alene afgøre skat.
Det samme gælder tidspunktet for en udbetaling. At en gevinst kommer hurtigt eller langsomt ændrer ikke de grundlæggende skattekriterier på SKATs side.
Hvis en af de fire betingelser mangler
SKAT formulerer udenlandsreglen samlet: udbyderen og spillet skal opfylde kravene. Det betyder, at vurderingen ikke bør stoppe efter den første opfyldte betingelse. Et sikkert hjemsted uden en aktuel licensstatus er ikke nok, ligesom en licens uden sikkert hjemsted ikke afslutter vurderingen.
For Herospin er det netop denne samlede test, der gør et kategorisk svar umuligt på det nuværende grundlag. Anjouan fremgår som licensjurisdiktion, men den nødvendige kombination af aktuel operatør, domicil og licensstatus er ikke sikkert fastslået. Uden de oplysninger kan SKATs test ikke afsluttes for Herospin.
Dokumentation er vigtigere end antagelser om mærkenavnet
Herospin er et mærkenavn. SKATs test er derimod knyttet til egenskaber ved den faktiske spiludbyder og det konkrete spil. Derfor bør en spiller ikke basere en skattevurdering på et logo for mærket, en anmeldelse eller en ældre licensreference alene.
Hvis en gevinst har økonomisk betydning, er den relevante dokumentation blandt andet de aktuelle vilkår, oplysninger om den juridiske udbyder, aktuel licensdokumentation og den konkrete spiltype. SKATs generelle ramme kan ikke erstatte de konkrete oplysninger om operatør, hjemsted, licensstatus og spiltype.
SKATs generelle regel afgør ikke automatisk en bestemt persons årsopgørelse, bopælsforhold eller konkrete gevinstpost. En individuel sag kan derfor kræve særskilt afklaring ud fra den dokumentation, der gælder for netop den gevinst.
De fire betingelser bør vurderes samlet, ikke som fire alternative genveje til samme resultat. En udenlandsk licens kan derfor ikke stå alene, og heller ikke oplysninger om betalingsmetode eller udbetalingshastighed kan erstatte vurderingen af udbyderens hjemsted, offentlige kontrol og om det tilsvarende spil lovligt kan udbydes i Danmark.
Hvornår en Herospin-gevinst kan blive skattepligtig i Danmark
SKATs aktuelle regel er klar på strukturen: danske onlinegevinster fra en udbyder med dansk tilladelse er skattefrie for spilleren; for en udenlandsk udbyder på nettet uden dansk tilladelse skal alle fire betingelser om EU/EØS-hjemsted, licens, offentlig kontrol og et tilsvarende lovligt spil i Danmark være opfyldt for skattefrihed.
Herospin fremgår ikke med en dansk tilladelse. Anjouan fremgår som licensjurisdiktion, men den aktuelle juridiske operatør og dens domicil er ikke sikkert fastslået, og et aktuelt Anjouan-licensnummer eller en aktiv status er heller ikke sikkert fastslået. Derfor er det ikke forsvarligt at stemple alle Herospin-gevinster som enten skattefrie eller skattepligtige.
Den korrekte næste handling er at anvende SKATs fire kriterier på den aktuelle juridiske udbyder og den konkrete spiltype, når den nødvendige dokumentation foreligger. Ved en faktisk gevinst med væsentlig økonomisk betydning bør den konkrete skattebehandling afklares ud fra de aktuelle dokumenter og SKATs gældende regler.
Skabt af redaktionen på ”Herospin Casino”.